Ortaklığın giderilmesi satışında en çok zaman alan işlerden biri, tapu kaydındaki hacizleri tek tek çıkarmak ve her kuruma yazı göndermektir. Bu rehber, hacizlerin tespitinden kurum cevabının dağıtıma işlenmesine kadar izlenecek yolu anlatır.
1. Hacizleri tapu kaydından tespit edin
Tapu kaydındaki (TAKBİS) şerhler bölümünde her haciz için şu bilgiler yer alır:
- Haczi koyan kurum (icra dairesi, vergi dairesi, SGK, belediye…) ve dosya numarası,
- Haczin türü: haciz, ihtiyati haciz ya da kamu haczi,
- Haciz tarihi ve yevmiye numarası,
- Haczin hangi malikin hissesi üzerinde olduğu.
Terkin edilmiş (kaldırılmış) hacizler dağıtımda dikkate alınmaz. Çok parselli dosyalarda aynı haciz birden çok parselde görünebilir; her parsel ayrı kontrol edilmelidir.
2. Haczi borçlu hissedara bağlayın
Her haciz, hissesi üzerine konulduğu hissedara bağlanır. Bunun için şerhteki malik adı, hissedar tablosundaki kişiyle eşleştirilir. Şerhteki kişi tapuda ölmüş bir malikse haciz murise aittir ve mirasçılarının hisselerine geçer.
3. Aynı kurumun kamu hacizlerini birleştirin
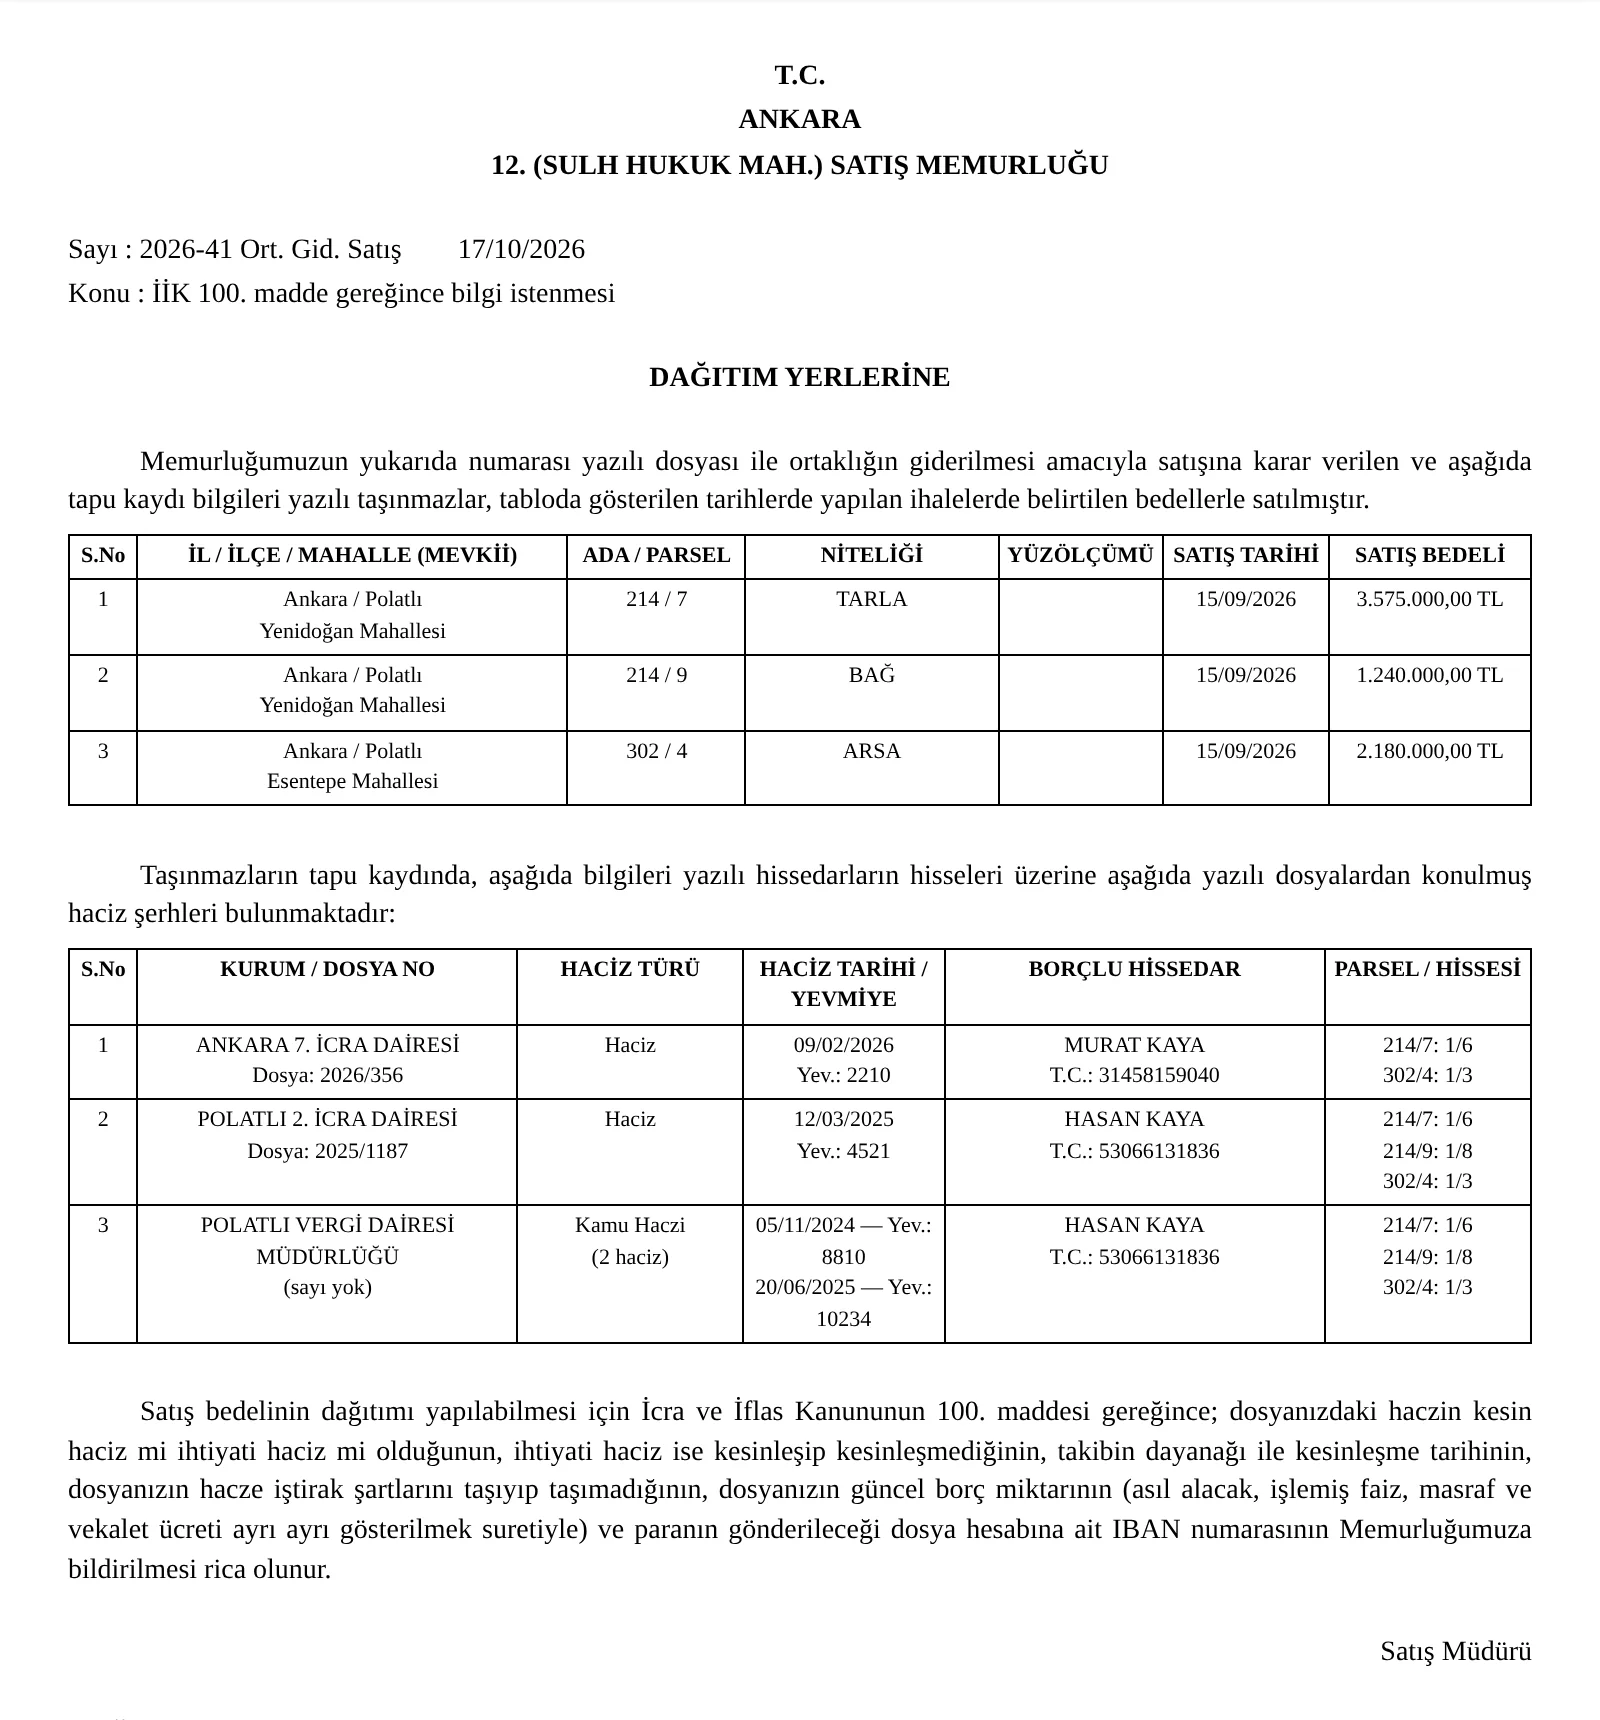
Vergi dairesi, SGK ya da belediye gibi bir kurum aynı kişinin hissesine farklı tarihlerde birden çok kamu haczi koymuş olabilir. Yevmiye numaraları farklı olsa da bunlar aynı kuruma sorulacağı için yazıda tek satırda gösterilir. Liste kuruma göre, aynı kurumda haciz tarihine göre sıralanır.
4. İİK 100. madde yazısında sorulacaklar
Satış bedelinin dağıtılabilmesi için haczi koyan kuruma İcra ve İflas Kanunu'nun 100. maddesi gereğince şunlar sorulur:
- Haczin kesin haciz mi ihtiyati haciz mi olduğu,
- İhtiyati haciz ise kesinleşip kesinleşmediği,
- Takibin dayanağı ve kesinleşme tarihi,
- Dosyanın hacze iştirak şartlarını taşıyıp taşımadığı,
- Güncel borç miktarı; asıl alacak, işlemiş faiz, masraf ve vekalet ücreti ayrı ayrı,
- Paranın gönderileceği dosya hesabı ve IBAN numarası.
Yazının başında satılan taşınmazların tablosu (il, ilçe, mahalle, ada, parsel, nitelik, satış tarihi ve bedeli), ardından haciz koyan kurumların tablosu yer alır. Yazı tek metin olarak dağıtım listesiyle ya da her kuruma ayrı ayrı gönderilebilir.
5. Kurum cevabını dağıtıma işleyin
Kurum güncel borcu bildirince tutar borçlu hissedarın satırına yazılır:
- Borç, hissedarın payına düşen tutardan azsa yalnız borç kadarı icra dairesine gönderilir; kalan tutar hissedara ödenir.
- Borç payı aşıyorsa payın tamamı icra dairesine gönderilir.
- Hissede birden çok haciz varsa ve borçların toplamı paya yetmiyorsa ya da borçlar henüz bildirilmediyse, pay sıra cetveli yapılması için ilk haczi koyan icra dairesine gönderilir.
Tapu kaydında görünmeyen ya da sonradan bildirilen bir haciz de aynı şekilde dosyaya eklenir ve dağıtımda dikkate alınır.
6. Satışa engel olabilecek şerhler
Hacizlerin dışında tapuda ihtiyati tedbir, dava şerhi, toplulaştırma, kamulaştırma, ipotek, rehin ya da satış yasağı gibi kayıtlar bulunabilir. Bu şerhlerin satışa ve alıcı adına tescile engel olup olmadığı ilgili kurumdan ayrıca sorulur ve gelen cevap dosyaya işlenir.
Bu yazı genel bilgi içindir. Uygulamada dosyadaki belgeler, mahkeme kararı ve güncel mevzuat esas alınır.